Para tu equipo
Negociar con criterio
Visualiza el efecto del descuento y utiliza las mismas definiciones de coste, precio y margen.
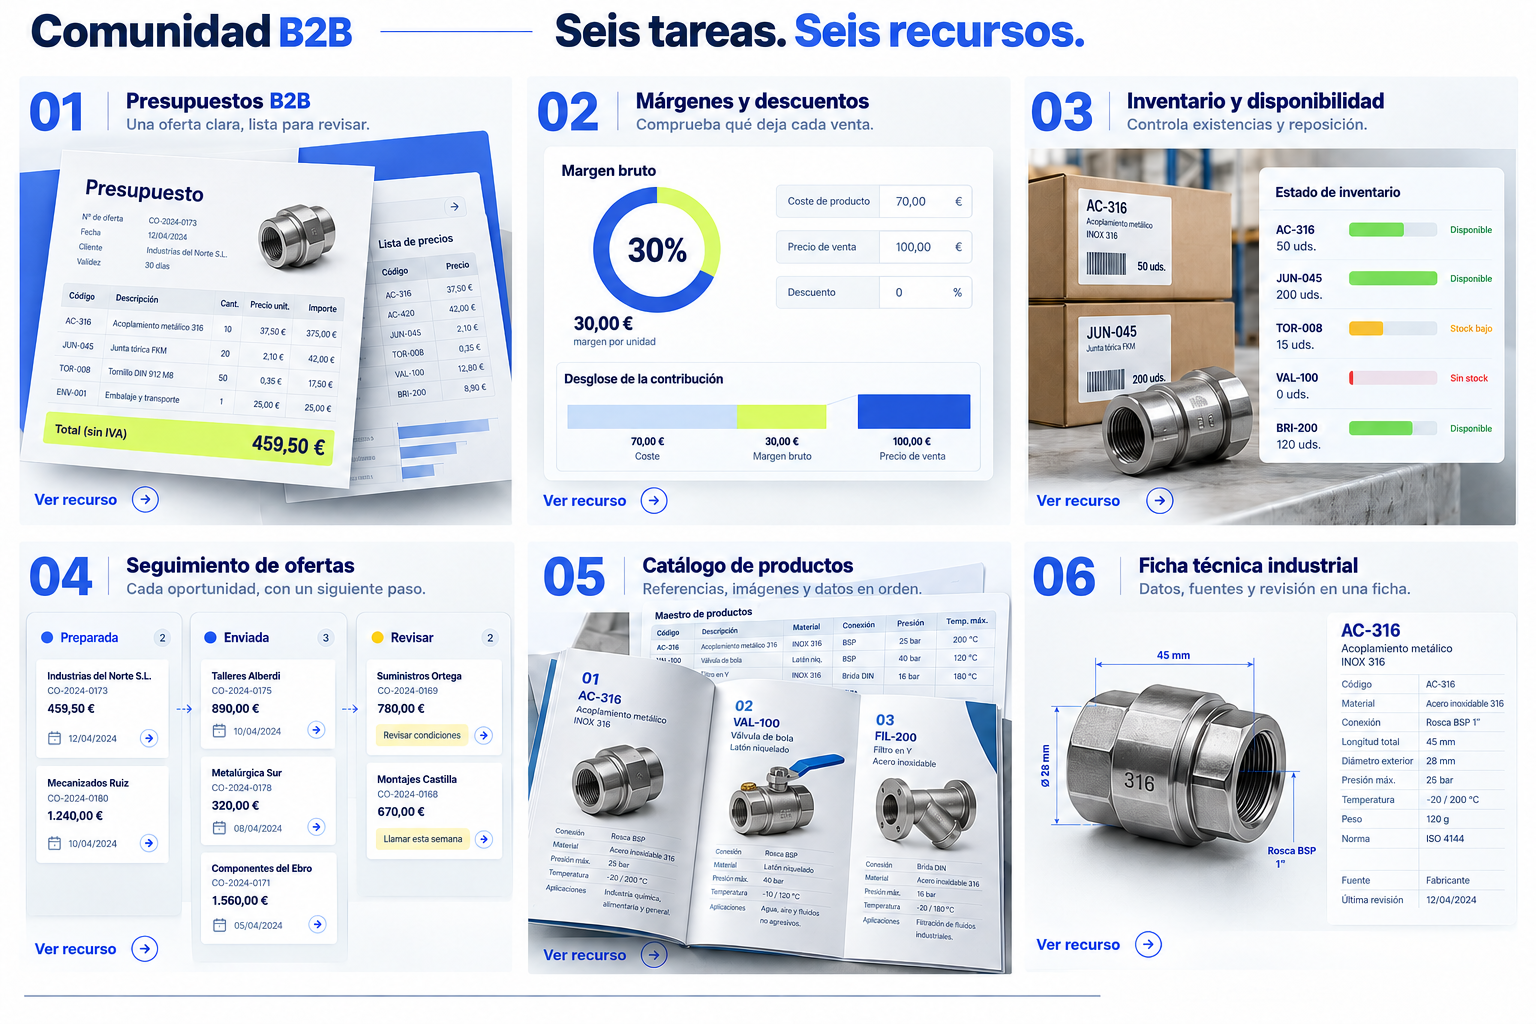
Ordena coste, precio y descuento para entender el margen de una venta y comparar condiciones comerciales.
Consulta el ejemplo y descarga la plantilla sin registro. Tu cuenta gratuita te permite continuar en la comunidad.
Ejemplo didáctico y material editable. Puedes consultarlos sin registrarte.
Abre el archivo en Excel, LibreOffice o Google Sheets con separador de punto y coma. Los datos son ficticios; sustituye los ejemplos y revisa las cifras antes de utilizarlas.
Con un coste de 60 € y un precio de venta de 100 €, el margen sobre venta es (100 − 60) / 100 × 100 = 40 %. El recargo sobre coste es (100 − 60) / 60 × 100 = 66,67 %. Si aplicas un descuento del 10 %, el precio neto pasa a 90 € y el margen baja al 33,33 %.
Para un margen objetivo del 30 % sobre venta, el precio teórico es 60 / (1 − 0,30) = 85,714… €. Redondeado al céntimo por exceso, necesitas 85,72 € para no quedar por debajo del objetivo. Usa importes comparables, sin impuestos, e incluye los costes que correspondan. Es un ejemplo simplificado de margen bruto, no de beneficio neto.
Confundir margen con recargo sobre coste y negociar descuentos sin conocer su efecto económico.
Pensado para: Responsables comerciales, compras y dirección de empresas de distribución, fabricación y servicios.
Para tu equipo
Visualiza el efecto del descuento y utiliza las mismas definiciones de coste, precio y margen.
Para tu empresa
Revisa las condiciones antes de aprobarlas y deja constancia de los costes incluidos en la decisión.
Para tu cliente
Ofrece alternativas comerciales claras sin exponer costes internos ni información confidencial.
Reúne los datos de origen y confirma quién los revisa en tu empresa.
Coste unitario y costes adicionales que quieras considerar.
Precio de venta antes de impuestos y descuento comercial.
Margen bruto de referencia, moneda y unidades de cálculo.
Un dato útil tiene una fuente real de tu empresa, una fecha y una persona que lo confirma. Estructurarlo permite entenderlo; contrastarlo permite utilizarlo con criterio.
Información ordenada · Revisión profesional
Define qué costes incluye el cálculo.
Compara precio, descuento y margen objetivo.
Revisa el escenario y documenta los supuestos de la decisión.
La consistencia mejora cuando costes, tarifas y reglas de autorización tienen un lugar común. El equipo comercial necesita datos útiles para negociar; el cliente necesita condiciones claras, no acceso a tu estructura de costes.
Una integración con las fuentes de costes y tarifas permite trabajar con información actualizada según la frecuencia acordada. Los costes y márgenes internos deben permanecer restringidos a perfiles autorizados.
Descubrir Xtranet Suite ↗Crea tu cuenta gratuita en Comunidad B2B. Comparte tu perfil profesional y elige si quieres recibir la newsletter de recursos y buenas prácticas.
No. El margen se calcula sobre el precio de venta; el recargo se calcula sobre el coste.
No. El margen bruto depende de los costes incluidos y no representa por sí solo el beneficio neto de la empresa.
Tu nombre, correo y una contraseña. El formulario incluye las condiciones de uso y una opción independiente para recibir la newsletter. Recibirás las indicaciones de acceso por correo.
Completa esta tarea con las guías de la biblioteca y las especialidades del campus.